Hace cuatro años, un megavatio fotovoltaico listo para construir se pagaba a 150.000 euros, hoy cambia de manos por menos de una cuarta parte. El sector acumula más de 700 millones de euros en quitas y más de 2.000 millones en deuda reestructurada. La financiación bancaria de proyectos que venden solo a mercado casi ha desaparecido.
La fotovoltaica española que durante una década fue la aputa más segura de las renovables europeas, se ha convertido en un mercado donde se puede llegar a perder dinero.
En el capítulo 1 analizamos el primer boom de la tarifa regulada (2000–2018) y en el capítulo 2 la ola merchant y de PPA (2018–2024). Este capítulo final vamos a desgranar como está el sector actualmente y cómo ha afectado el apagón de abril de 2025 a los volúmenes vendidos y dónde se ha desplazado la rentabilidad.
Cifras
- Potencia instalada: 50.000,6 MW fotovoltaicos de 147.511,9 MW totales, según REE a febrero de 2026.
- Tasa de captura: la solar cobra el 49% del precio medio del mercado, frente al 102% de 2019.
- Precio de los PPA: el P25 solar en España está en 32,50 €/MWh, el más bajo de Europa.
- Horas a precio cero o negativo: previsión de más de 1.000 en 2026, frente a 805 en 2025.
Ingresos de la solar pura
- PPA: en los percentiles más competitivos ya se firman por debajo de 30 €/MWh.
- Precio de captura a futuro: Se prevé 16 €/MWh en 2027 y por debajo de 30 €/MWh hasta 2030.
- El efecto Ormuz, coyuntural: la subida del gas elevó la captura solar de 17,9 €/MWh hasta el 19 de junio a 31,45 €/MWh después. Es un alivio por el gas, no un cambio estructural.
- Unidad económica orientativa de 1 MWp: CAPEX de unos 650.000 €/MWp, OPEX de 8–15 €/kWp al año e ingreso bruto de 47.500–61.100 € al año a 33,95 €/MWh. Con esos números, el retorno simple sin deuda supera los 15 años.
- Cierre de la sección: nadie construye solar pura merchant con estos números. La previsión es que no habrá nuevas plantas a gran escala hasta 2033.
El impacto del apagón
La denominada operación reforzada que REE mantiene desde el apagón, programa ciclos combinados para dar estabilidad lo que resta todavía más huecos para la venta de energía solar en las horas donde más se produce. Se calcula que en 2025 se vertieron 5.414 GWh de renovables.
El apagón como tal no causa la canibalización, pero ha reducido mucho el volumen de energía que las plantas pueden monetizar. Al riesgo de precio se suma un riesgo de volumen que los modelos de años anteriores no contemplaban.
Deuda y financiación
Las condiciones de financiación y de refinanciación han cambiado mucho, alargando vencimientos, existen algunos casos reales donde se están refinanciando las carteras, porque los ingresos no han cumplido las previsiones y no están siendo suficientes para pagar esa financiación.
Esto ha creado una serie de oportunidades que han abierto la puerta a fondos oportunistas y de deuda, llegando a cerrar grandes operaciones de compra con descuento, reestructuraciones y ventas aceleradas.
Hibridación con baterías
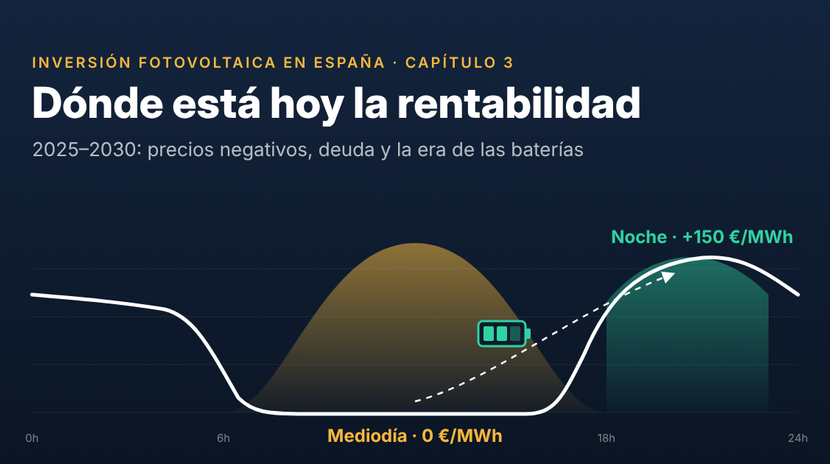
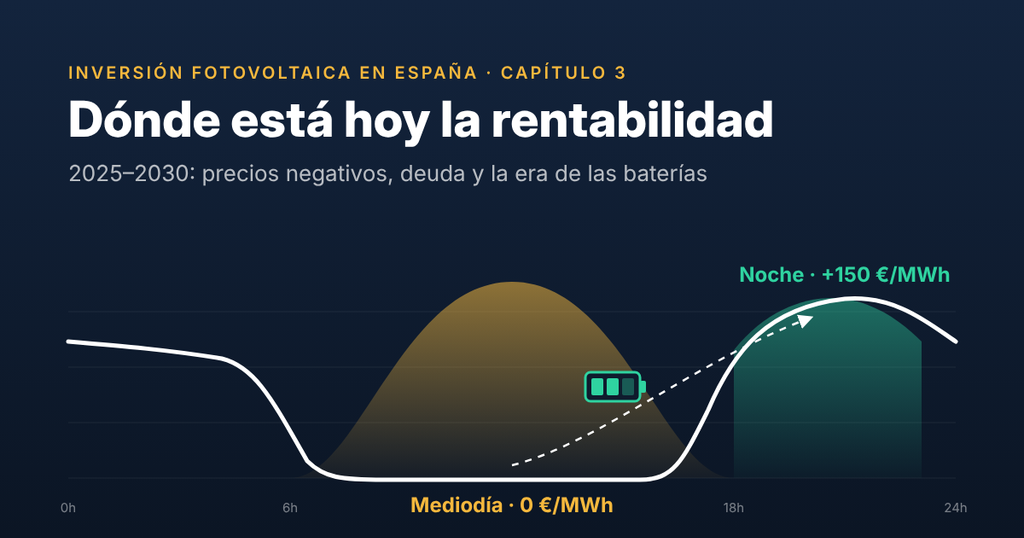
La enorme diferencia entre el precio de las horas solares y el de las nuevas horas punta ha cambiado por completo los números de la hibridación. Las baterías ya no son un complemento: tienen rentabilidad propia y, además, sostienen la de las plantas solares que ya están en funcionamiento.
Con una diferencia que ronda los 100 €/MWh entre el mediodía y la tarde-noche, a la que se suman los ingresos por servicios de ajuste, hoy no solo no se plantea construir una planta solar sin almacenamiento, sino que buena parte del parque existente está estudiando hibridarse. De hecho, casi la mitad de los proyectos de baterías en cartera en España son hibridaciones con plantas que ya están operando.
Eso sí, conviene no confundir diferencia de precios con ingresos. Buena parte de la rentabilidad de las baterías depende de los servicios de ajuste, un mercado limitado que se irá saturando a medida que entren más baterías, y los proyectos sin contratos siguen teniendo difícil la financiación. Por eso el mercado de capacidad será clave para dar estabilidad a estos ingresos.
Repotenciación y la flota del primer boom
Las plantas que se construyeron en plena fiebre solar de 2007 y 2008, las que vimos en el capítulo 1, están a punto de cumplir 20 años. Paneles e inversores han perdido rendimiento y muchas de las empresas que las instalaron ya no existen, pero estas plantas tienen algo que hoy vale más que cualquier panel nuevo, ingresos regulados y un punto de conexión a la red. Por eso los bancos siguen financiando sin problema carteras acogidas al régimen Recore, mientras le cierran la puerta a la solar merchant.
En España, más que repotenciar, lo que se hace es revamping, sustituir equipos para recuperar la producción original sin aumentar la potencia. El motivo es regulatorio, porque un cambio sustancial en la planta podría obligar a revisar la retribución y pedir una nueva autorización, justo lo que ningún propietario quiere. El revamping protege las horas de producción que exige el régimen retributivo y alarga la vida útil del activo.
El siguiente paso es aprovechar ese punto de conexión para añadir baterías. Conseguir hoy un acceso a red nuevo es lento e incierto, así que una planta antigua con conexión ya concedida es la forma más rápida y barata de entrar en el negocio del almacenamiento. La flota del primer boom, que muchos daban por amortizada, puede convertirse en una de las mejores plataformas de hibridación del país.
Dónde invertir
No todos los activos solares son iguales, y el mercado ya lo sabe. La solar regulada es hoy el activo más tranquilo, ingresos estables, deuda refinanciable y la opción de mejorar con revamping y baterías. En el extremo opuesto está la solar merchant sin cobertura, expuesta a precios de captura de un solo dígito o poco más, a vertidos y a una banca que ya no la financia. Solo tiene sentido comprarla con un descuento fuerte y un plan claro para hibridarla.
Entre ambos extremos, la solar con PPA depende de dos cosas, a qué precio se firmó y quién está al otro lado del contrato. Un PPA cerrado en 2021 a buen precio con una contraparte solvente vale oro; uno firmado a 30 €/MWh apenas cubre la deuda. Las baterías stand-alone ofrecen los ingresos potenciales más altos, pero también el mayor riesgo, porque dependen de un mercado de ajustes que se irá llenando de competidores y todavía no tienen contratos que den visibilidad a los financiadores.
La tesis central hasta 2030 es la hibridación, solar con baterías en el mismo punto de conexión. Combina la producción barata del mediodía con la venta en las horas caras de la tarde-noche, accede a los servicios de ajuste y, con el mercado de capacidad, tendrá una parte de ingresos estables. Es, a día de hoy, el tipo de activo que mejor equilibra rentabilidad y riesgo, y el que los bancos están dispuestos a financiar.
| Activo | Riesgo | Tesis |
|---|---|---|
| Solar regulada (Recore) | Bajo | Mantener, revamping y añadir baterías |
| Solar merchant | Muy alto | Evitar, o comprar con fuerte descuento para hibridar |
| Solar con PPA | Medio | Depende de la contraparte y del precio firmado |
| Híbrido solar con baterías | Medio | La tesis central hasta 2030 |
| Baterías stand-alone | Alto | Ingresos elevados, pero riesgo de saturación |
Conclusión
En veinte años, la fotovoltaica española ha pasado por tres vidas, la fiebre de la tarifa regulada, la ola de las grandes plantas sin subvención y ahora con la resaca de su propio éxito. Invertir en fotovoltaica en 2026 en España que actualmente tiene la energía más barata de Europa en horas solares es una operación complicada.
Pero si entendemos que lo importante no es la energía solar, sino el poder vender la energía en la hora correcta. Veremos que la rentabilidad ya no está en sumar megavatios, sino en controlar cuando se entregan, también disponer de un buen punto de conexión, baterías y una deuda sana estará en el buen lado del ciclo.
Este artículo tiene carácter informativo y no constituye asesoramiento de inversión.